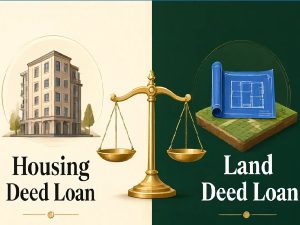
مقایسه وام با سند زمین در مقابل وام با سند مسکن؛ کدام سود بیشتری دارد؟
مقایسه وام با سند زمین در مقابل وام با سند مسکن : در فضای پرتلاطم اقتصاد ایران، «نقدینگی» پادشاه است. بسیاری از سرمایهگذاران که داراییهای غیرمنقول مانند زمین یا ملک مسکونی دارند، برای پیشبرد پروژههای اقتصادی، افزایش سرمایه در گردش یا حتی برای ورود به بازارهای موازی (مانند طلا و ارز)، به دنبال روشهایی برای «نقد کردن» دارایی خود بدون فروش کامل آن هستند. در این میان، دریافت وام با پشتوانه سند ملکی یکی از محبوبترین راهکارهاست. اما سوال اصلی اینجاست: آیا وثیقه گذاشتن سند زمین (تجاری، کشاورزی یا مسکونیِ خالی) بهصرفهتر است یا سند ملک مسکونی (آپارتمان یا خانه ویلایی)؟
در این مقاله به عنوان یک راهنمای جامع برای سرمایهگذاران، تفاوتها، مزایا، ریسکها و در نهایت سودآوری این دو نوع وام را کالبدشکافی میکنیم.
—
چرا وام با سند ملکی؟
در اقتصادی که تورم مزمن، قدرت خرید را به چالش میکشد، فروش داراییهای ارزشمند (مثل ملک) برای تامین سرمایه، عملاً به معنای «حراج کردن آینده» است. ملک و زمین به عنوان سپرهای تورمی شناخته میشوند. وام گرفتن با وثیقه سند (Mortgage Loan) به شما اجازه میدهد:
- نقدینگی فوری کسب کنید بدون اینکه مالکیت خود را از دست بدهید.
- از اهرم مالی (Leverage) برای سرمایهگذاریهای سودآورتر استفاده کنید.
- در زمان افزایش قیمتها، دارایی شما رشد خود را داشته باشد و همزمان، بدهی بانکی شما در طول زمان با تورم مستهلک شود.
—
وام با سند زمین: فرصتها و چالشها
وقتی از «زمین» به عنوان وثیقه صحبت میکنیم، طیف گستردهای از املاک (کشاورزی، باغ، زمین بایر، یا زمینهای با کاربری تجاری/صنعتی) مد نظر است. بانکها و موسسات مالی نگاه سختگیرانهای به این نوع وثیقه دارند.
مزایای وثیقه قرار دادن زمین
حفظ دارایی آیندهدار: زمینها معمولاً در بلندمدت رشد قیمت بالایی دارند (به ویژه در مناطق در حال توسعه).
مناسب برای پروژههای بزرگ: اگر قصد ساختوساز دارید، دریافت تسهیلات روی همان زمینی که قصد ساختش را دارید، منطقیترین راه تامین هزینه ساخت (Cost of Construction) است.
چالشها و محدودیتهای وام با سند زمین
ارزیابی دشوار: بانکها برای کارشناسی قیمت زمین، بسیار سختگیرتر از ملک مسکونی عمل میکنند. «ارزش نقدشوندگی» زمین برای بانک پایین است.
درصد وام کمتر (LTV): نسبت وام به ارزش ملک (Loan-to-Value) برای زمین معمولاً بسیار پایینتر است. در حالی که برای خانه مسکونی ممکن است تا ۶۰-۷۰ درصد ارزش ملک وام بگیرید، برای زمین این عدد اغلب بین ۳۰ تا ۴۰ درصد است.
نوع کاربری: زمینهای کشاورزی بدون مجوز ساخت یا زمینهایی که در حریم شهرها نیستند، معمولاً مورد پذیرش سیستم بانکی قرار نمیگیرند.

وام با سند مسکن: استاندارد طلایی وثیقهگذاری
ملک مسکونی (آپارتمان سنددار) نقدشوندهترین وثیقه نزد شبکه بانکی است. بانکها این نوع وثیقه را به دلیل سهولت در مصادره و فروش در صورت نکول (عدم بازپرداخت)، «وثیقه نقدشونده» مینامند.
مزایای وثیقه قرار دادن مسکن
سقف تسهیلات بالاتر: چون بانک ریسک کمتری حس میکند، معمولاً سقف تسهیلات روی سند مسکونی بالاتر است.
فرآیند سریعتر: ارزیابی ملک مسکونی توسط کارشناس رسمی دادگستری در چند روز انجام میشود و چون قیمت آن در بازار شفافتر است، فرآیند تصویب وام با سرعت بیشتری طی میشود.
نرخ سود و شرایط بازپرداخت: در بسیاری از موارد، وامهایی که با سند مسکن دریافت میشوند، شرایط بازپرداخت منعطفتری دارند.
چالشهای وثیقه قرار دادن مسکن
محل سکونت: اگر ملکی که وثیقه میگذارید، محل سکونت اصلی خانواده شما باشد، ریسک روانی بزرگی را متحمل میشوید. در صورت عدم پرداخت اقساط، خانه شما در معرض حراج قرار میگیرد.
هزینههای جانبی: هزینههای سند زدن در رهن بانک، کارشناسی و بیمه ملک، ممکن است برای مبالغ پایین وام، صرفه اقتصادی نداشته باشد.
—
مزایا و معایب وام با سند زمین (تجاری/مسکونی/کشاورزی)
این نوع وام اغلب برای ساختوساز یا پروژههای عمرانی استفاده میشود.
مزایا:
استفاده بهینه از دارایی راکد: تبدیل زمینی که فعلاً بلااستفاده مانده به نقدینگی برای پروژههای مولد.
پتانسیل افزایش ارزش: با دریافت وام و ساختوساز روی زمین، ارزش وثیقه شما به شدت افزایش مییابد.
عدم درگیری با سکونت: بر خلاف خانه مسکونی، در صورت بروز مشکل در بازپرداخت، استرسِ آواره شدن خانواده وجود ندارد.
معایب:
سختگیری در ارزیابی: بانکها کارشناسی قیمت زمین را بسیار پایینتر از قیمت بازار واقعی انجام میدهند.
محدودیت کاربری: زمینهای کشاورزی بدون مجوز یا دارای معارض، معمولاً توسط بانکها پذیرفته نمیشوند.
هزینههای آمادهسازی: احتمال نیاز به اخذ پایانکار، پروانه ساخت یا تفکیک سند قبل از پذیرش توسط بانک.
—
مزایا و معایب وام با سند مسکن (آپارتمان/ویلایی)
این نوع وام مرسومترین روش برای نقد کردن ملک بدون فروش آن است.
مزایا:
نقدشوندگی بالا: بانکها عاشق این نوع وثیقه هستند؛ بنابراین پروسه تایید سریعتر است.
ارزشگذاری منصفانه: چون ملک مسکونی قیمت بازار شفافی دارد، کارشناس رسمی دادگستری با دقت بالاتری آن را قیمتگذاری میکند.
سقف وام بیشتر: به دلیل ریسک پایینتر برای بانک، مبالغ وام قابلتوجهتری (نسبت به ارزش ملک) پرداخت میشود.
معایب:
ریسکِ سرپناه: این مهمترین ریسک است. در صورت نکول، اولین چیزی که بانک مصادره میکند، محل سکونت شماست.
هزینههای جانبی: هزینههای بیمه آتشسوزی، کارشناسی و ثبت ترهین که به نسبت مبالغ پایین وام، گران تمام میشود.

روال گامبهگام دریافت وام با سند ملکی (راهنمای عملیاتی)
فرآیند دریافت وام برای هر دو نوع سند مشابه است، اما در جزئیات تفاوتهایی دارد:
گام ۱: آمادهسازی مدارک و اعتبارسنجی
دریافت گزارش اعتباری از سامانه بانک مرکزی (عدم وجود چک برگشتی یا بدهی معوق).
آمادهسازی سند مالکیت (تکبرگ)، پایانکار شهرداری و صورتمجلس تفکیکی.
گام ۲: درخواست و تشکیل پرونده
مراجعه به بانک یا موسسه مالی و پر کردن فرم درخواست تسهیلات.
ارائه مدارک شناسایی مالک و متقاضی.
گام ۳: کارشناسی ملک (بسیار مهم)
بانک بازرس یا کارشناس رسمی دادگستری را اعزام میکند.
نکته زمین: زمین باید «در محدوده شهری» یا «دارای مجوزهای قانونی» باشد.
نکته مسکن: ملک نباید «در رهن بانک دیگری» باشد و پایانکار آن باید بهروز باشد.
گام ۴: ترهین سند (دفترخانه)
پس از تصویب مبلغ وام، مالک ملک باید در دفترخانه اسناد رسمی حاضر شود تا سند به نفع بانک «رهن» (یا ترهین) شود. هزینه این مرحله بر عهده متقاضی است.
گام ۵: آزادسازی مبلغ
پس از ثبت در دفترخانه و ارائه نسخه سند به بانک، مبلغ تسهیلات (معمولاً پس از کسر هزینههای اداری یا مسدودی بخشی از مبلغ) به حساب شما واریز میشود.
تحلیل سودآوری
سود واقعی در این فرآیند، از تفاضل نرخ بازده سرمایهگذاری (ROI) منهای نرخ سود تسهیلات حاصل میشود.
- سناریوی سند مسکن: فرض کنید شما ۵ میلیارد تومان وام با سود ۲۳ درصد دریافت میکنید. اگر این نقدینگی را در بازار طلا یا ارز با بازدهی ۳۵ درصد (در یک سال پرنوسان) به کار بگیرید، شما ۱۲ درصد سود خالص خالص کسب کردهاید بدون اینکه سرمایه اولیه خود (ملک) را بفروشید. این یک بازی برد-برد است.
- سناریوی سند زمین: به دلیل LTV پایین، شما وام کمتری دریافت میکنید. بنابراین اهرم مالی شما محدود است. این وامها عمدتاً برای «تولید» یا «ساخت» توجیه دارند، نه برای «سرمایهگذاری سریع». سودآوری آن در بلندمدت با تکمیل پروژه محقق میشود.
نتیجهگیری در سودآوری: اگر هدف شما تامین سرمایه برای ورود به بازارهای مالی یا تجارت است، سند مسکن به دلیل دریافت مبلغ وام بیشتر، سودآوری بالاتری ایجاد میکند. اگر هدف شما توسعه زیرساختها یا ساختوساز است، سند زمین ابزار تخصصیتری است.
—
ملاحظات حقوقی و اقتصادی برای سرمایهگذاران (نکات طلایی)
قبل از اقدام برای هر نوع وام، این ۵ نکته حیاتی را بررسی کنید:
- هزینههای پنهان وام: فقط به نرخ سود اسمی بانک نگاه نکنید. کارمزدها، هزینه ارزیابی ملک، هزینه ثبت اسناد در دفترخانه و بیمه اجباری ملک، نرخ سود موثر را افزایش میدهند. همیشه نرخ سود موثر را محاسبه کنید.
- پیشبینی بازار: اگر پیشبینی میکنید که در سال آینده تورم سنگینی در پیش است، دریافت وام بلندمدت با نرخ ثابت، یک هدیه اقتصادی است. ارزش بدهی شما در طول زمان با تورم کاهش مییابد.
- ریسک نکول: هرگز با وثیقه گذاشتن «تنها سرپناه» خود وارد بازارهای پرریسک (مانند نوسانگیری روزانه در ارز دیجیتال) نشوید. برای این کار از داراییهای مازاد استفاده کنید.
- تغییر کاربری زمین: اگر زمین کشاورزی دارید، بررسی کنید که آیا با دریافت مجوز تغییر کاربری یا ساخت، میتوانید ارزش آن را نزد بانک بالا ببرید تا وام بیشتری دریافت کنید؟
- اعتبارسنجی: وضعیت بدهیهای قبلی (چک برگشتی و تسهیلات معوق) خود را بررسی کنید. بانکها برای وامهای کلان، اعتبارسنجی شدیدی انجام میدهند و حتی بهترین سند هم نمیتواند سوءسابقه اعتباری را بپوشاند.
—
جایگزینهای نوین در اقتصاد امروز
اگر بانکهای سنتی پاسخگوی نیاز شما نبودند یا وثیقه شما مورد تایید آنها قرار نگرفت، چه باید کرد؟
صندوقهای سرمایهگذاری املاک: برخی صندوقها به سرمایهگذاران امکان میدهند واحدهای ملکی خود را در صندوق بگذارند و گواهی سرمایهگذاری دریافت کنند که نقدشوندگی بالاتری دارد.
شرکتهای لیزینگ و تامین سرمایه خصوصی: این موسسات با نرخ سود بالاتر اما پروسه بسیار سریعتر و پذیرش وثایق منعطفتر (مثل زمینهای خارج از محدوده)، نقدینگی تامین میکنند. البته در این روش باید مراقب هزینههای بالای تامین مالی باشید.
—
سوالات متداول (FAQ)
س۱: آیا میتوانم روی زمینی که پروانه ساخت ندارد، وام بگیرم؟
پاسخ: اکثر بانکها زمینهای بایر یا بدون پروانه را به عنوان وثیقه نمیپذیرند. برای این کار باید از موسسات اعتباری غیربانکی یا شرکتهای لیزینگ استفاده کنید که ریسکپذیرتر هستند (اما سود بالاتری هم میگیرند).
س۲: نسبت وام به ارزش ملک (LTV) چقدر است؟
پاسخ: برای املاک مسکونی شهری معمولاً ۵۰ تا ۷۰ درصد ارزش کارشناسی است. برای زمینها این عدد بین ۳۰ تا ۴۰ درصد متغیر است.
س۳: آیا بعد از رهن گذاشتن سند، میتوانم ملک را بفروشم؟
پاسخ: خیر. تا زمانی که تسویه کامل انجام نشود و فک رهن صورت نگیرد، ملک اجازه انتقال سند ندارد. مگر اینکه خریدار شرایط وام شما را بپذیرد و وام «مستاجر» یا «منتقل» شود که فرآیند حقوقی پیچیدهای دارد.
س۴: تفاوت نرخ سود وام سند ملکی با وامهای عادی چیست؟
پاسخ: وامهای سند ملکی معمولاً در قالب «وام خرید کالا»، «وام مشارکت در ساخت» یا «وام جعاله» تعریف میشوند. نرخ سود آنها طبق مصوبات بانک مرکزی است، اما هزینههای جانبی (کارشناسی و دفترخانه) نرخ موثر را بالاتر میبرد.
س۵: اگر اقساط را پرداخت نکنم، چه میشود؟
پاسخ: بانک ابتدا اخطار میدهد، سپس جرایم دیرکرد اعمال میشود. در نهایت اگر پرداخت ادامه یابد، بانک از طریق اجراییه ثبت، ملک را به مزایده میگذارد. در ملک مسکونی، این پروسه بسیار سریعتر و جدیتر پیگیری میشود.
—
سخن پایانی؛ کدام را انتخاب کنیم؟
انتخاب بین وام با سند زمین یا مسکن، بستگی مستقیم به مدل کسبوکار و اهداف سرمایهگذاری شما دارد.
اگر سرمایهگذار حرفهای هستید و میخواهید از اهرم مالی برای نوسانگیری در بازارها استفاده کنید، سند مسکن به دلیل اعتبار بالا و مبلغ بیشتر وام، گزینه منطقیتری است.
اگر تولیدکننده یا سازنده هستید و به دنبال تامین مالی برای توسعه هستید، سند زمین (به ویژه اگر مجوزهای ساخت داشته باشد) نه تنها انتخاب خوبی است، بلکه گاهی تنها راه منطقی برای شروع پروژه است.
در نهایت، همواره به یاد داشته باشید که در اقتصاد ایران، نگهداری ملک به عنوان وثیقه، یک “سپر دفاعی” است. وام گرفتن روی آن باید با هدف “حمله به فرصتهای اقتصادی” باشد، نه برای جبران هزینههای جاری زندگی. هوشمندانه وثیقه بگذارید، هوشمندانهتر خرج کنید و همیشه حاشیه امنی برای بازپرداخت اقساط در نظر بگیرید.
***برای دریافت این وام و یا وام آزاد، تامین سرمایه و پرداخت وام با شماره 02166577983 و یا 09922956548 با ما تماس بگیرید و یا وارد اینجا شوید***
مقالات مرتبط :