
بیمه تامین اجتماعی یکی از بیمههای مطرح و کارآمد، برای همگان است. بیمه زنان خانه دار تامین اجتماعی نیز، یکی از همین بیمههاست. این بیمه مخصوص زنان خانهدار در ردههای سنی مختلف است. همانطور که میدانید، بانوان خانهدار در گذر زمان به انواع و اقسام بیماریها و حوادث دچار میشوند. پس داشتن بیمه تامین اجتماعی زنان خانهدار، برای آنها اهمیت ویژهای دارد. افراد میتوانند، برای داشتن این بیمه پس از عقد قرارداد، از خدمات و مزایای بیمه تامین اجتماعی زنان خانه دار استفاده کنند.
در این مقاله از مجله بیمه، در مورد بیمه زنان خانه دار، شرایط این بیمه، نحوه ثبت نام بیمه زنان خانه دار، مزایا و معایب بیمه زنان خانه دار و بهترین بیمه زنان خانه دار با شما صحبت میکنیم و نکاتی را در مورد طرح بیمه زنان خانه دار با شما در میان خواهیم گذاشت. بنابراین با ما همراه باشید.
کاهش دغدغه زنان خانه دار با بیمه تامین اجتماعی زنان خانه دار
یکی از دغدغههای زنان خانه داری که شغل دیگری ندارند، داشتن بیمه است. زنان خانهدار میتوانند، ضمن استفاده از پوششهای بیمه زنان خانه دار، پشتوانهای برای آینده خود و فرزندانشان داشته باشند. بر همین اساس، این دسته از خانمها (مجرد یا متاهل) میتوانند، در رده سنی ۱۸ تا ۵۰ سال، از خدمات و پوششهای بیمه تامین اجتماعی استفاده کنند. پیشنهاد میکنیم، هر چه زودتر، نسبت به ثبت نام بیمه تامین اجتماعی زنان خانه دار اقدام نمایید. با این کار میتوانید، در طول مدت بیمهای از پوششهای بیمه تامین اجتماعی استفاده کنید. با خواندن مقاله بیمه تامین اجتماعی چیست میتوانید، با خدمات سازمان تامین اجتماعی بیشتر آشنا شوید.
زمان اجرایی شدن طرح بیمه زنان خانه دار
در واقع بیمه زنان خانهدار، زیر مجموعه بیمه صاحبان کار مشاغل آزاد است. این بیمه یکی از بیمههای اختیاری سازمان تامین اجتماعی است. اجرا شدن این بیمه از سال ۸۷ شروع شد. خانمهایی که این بیمه را خریداری کردهاند، میتوانند از خدمات بازنشستگی، از کار افتادگی، خدمات فوت، خدمات درمانی و… برخوردار شوند. حق بیمه برای این قشر فقط ماهانه بین ۶۳۶ تا ۹۹۴ هزار تومان است. پرداخت بیمه تامین اجتماعی برای زنان خانه دار نیز از طریق سامانه تامین اجتماعی انجام میشود.
بیمه بازنشستگی زنان خانه دار یک امکان خوب برای زنانی است که هیچ بیمه ای ندارند. در ادامه جزئیات طرح بیمه زنان خانه دار تامین اجتماعی و انعقاد قرارداد در این بیمه را برای شما شرح می دهیم.
بیمه زنان خانه دار برای چه کسانی مناسب است؟
بیمه زنان خانهدار برای زنان خانهداری که بی وقفه در منزل به فعالیت میپردازند، مناسب است. افراد واجد شرایط طرح بیمه زنان خانه دار به شرح زیر هستند:
- خانم هایی که شاغل نبوده و در هیچ سازمانی استخدام نیستند.
- افرادی که با دریافت مزد، از کارگاههای مشمول قانون تامین اجتماعی مشغول به کار هستند.
- خانم هایی که برای مدتی مشغول به کار بودند و دارای سابقه پرداخت حق بیمه هستند. اما حالا شاغل نیستند، میتوانند با پرداخت حق بیمه زنان خانه دار، از خدمات تامین اجتماعی بهره مند شوند
شرایط بیمه زنان خانه دار
اولین شرط احراز بیمه خانه داری، سن متقاضی است. خانمهای خانهداری که سن آنها حد فاصل ۱۸ تا ۵۰ سال باشد، میتوانند از طرح زنان خانه دار تامین اجتماعی استفاده کنند. بنابراین ثبت نام بیمه زنان خانهدار برای خانمهایی که سن آنها کمتر یا بیشتر از آن باشد، با محدودیت مواجه است.
شرایط سنی بیمه زنان خانه دار تامین اجتماعی
اولین شرط احراز بیمه برای خانمهای خانه دار، سن آنها است. خانمهای خانهداری که سن آنها حد فاصل ۱۸ تا ۵۰ سال باشد، میتوانند از طرح زنان خانه دار تامین اجتماعی استفاده کنند. بنابراین ثبت نام بیمه زنان خانهدار برای خانمهایی که سن آنها کمتر یا بیشتر از آن باشد، با محدودیت مواجه است.
برای خانمهای بالای ۵۰ سال سن، سابقه بیمه پردازی قبلی، به حداکثر سن مورد نظر اضافه میشود. البته در صورتی این درخواست مورد قبول است، که معادل هر سال، که از ۵۰ سال سن آنها بگذرد، دارای سابقه پرداخت حق بیمه قبلی باشند. به این ترتیب که خانم خانهداری که ۵۵ ساله است و درخواست قرارداد و خرید بیمه تامین اجتماعی دارد، باید حتما دارای ۵ سال سابقه پرداخت میزان حق بیمه زنان خانه دار قبلی باشد.
یکی از مهمترین مزایای طرح بیمه زنان خانهدار، انتخابی بودن استفاده از خدمات درمانی است. در صورتی که زنان خانهدار متقاضی، تحت تکفل پدر، مادر یا همسر خود باشند و از مزایای درمانی سازمان تأمین اجتماعی بهره ببرند، نیازی ندارند که حق سرانه درمان را هم پرداخت کنند. این زنان میتوانند با پرداخت حق سرانه درمان از خدمات درمانی مراکز ملکی و همچنین طرف قرارداد سازمان تأمین اجتماعی استفاده کنند.
زنان خانه دار حداقل با داشتن ۱۰ سال سابقه پرداخت، بدون محدودیت سنی، میتوانند در طرح بیمه زنان خانه دار ثبت نام کنند.
سوابق قبلی بیمه برای خانمهای فاقد شغل در طرح بیمه زنان خانه دار
ممکن است خانمهای خانهدار تا پیش از عقد قرارداد و ثبت نام بیمه تامین اجتماعی، سابقه پرداخت حق بیمه داشته باشند، در این صورت سوابق قبلی آنها به هنگام بازنشستگی محاسبه میشود.
بیمه درمانی برای فرزندان با بیمه زنان خانه دار
در صورتی که شما خانم خانهدار هستید و همسر شما نیز پوشش بیمه ای ندارد، با پرداخت حق سرانه درمان میتوانید، برای فرزندان خود بیمه درمانی تهیه نمایید.
میزان فرانشیز بیمه در طرح بیمه زنان خانه دار
فرانشیز بیمه برای خدمات درمانی بستری، به میزان ۱۰ و برای خدمات پزشکی سرپایی ۳۰ درصد است. بنابراین با در نظر گرفتن هر یک از این شرایط، بانوان فاقد شغل هم میتوانند از خدمات بیمه تامین اجتماعی زنان خانهدار بهره مند شوند.
نحوه محاسبه حق بیمه زنان خانه دار تامین اجتماعی در سال ۱۴۰۴
مبلغ واریزی بیمه زنان خانه دار در سال ۱۴۰۴ با توجه به فرمول زیر محاسبه می شود:
حداقل دستمزد ماهانه در سال ۱۴۰۴ (۳۱ یا ۳۰ روزه) * نرخ انتخابی سهم بیمه شده = حق بیمه ماهانه بیمه زنان خانه دار
بیمه زنان خانه دار دارای ۳ طرح ۱۲ درصد، ۱۴ درصد و ۱۸ درصد است که پوششهای متفاوتی نسبت به یکدیگر دارند. در فرمول بالا، منظور از نرخ انتخابی، درصد طرح بیمهنامه است. بانوان بیمهگزار علاوه بر انتخاب طرح مورد نظر، باید میزان دستمزد خود را هم هنگام ثبت نام بیمه خانه داری تامین اجتماعی مشخص کنند. هرچه این مبلغ برای خانمهایی که با ۳۰ سال سابقه کامل بازنشسته میشوند، بالاتر باشد، مستمری بیشتری دریافت میکنند.
در جدول زیر، نحوه انتخاب دستمزد مبنای پرداخت حق بیمه آورده شده است:
سن متقاضی | سابقه پرداخت حق بیمه | |||
۰ تا ۵ سال | ۵ تا ۱۰ سال | ۱۰ تا ۱۵ سال | ۱۵ سال و بیشتر | |
۴۰ سال تمام و کمتر | از حداقل تا حداکثر دستمزد | از حداقل تا حداکثر دستمزد مصوب | بین حداقل تا حداکثر ۳ برابر حداقل | بین حداقل تا حداکثر میانگین دستمزد ۳۶۰ روز آخر بیمه پردازی |
۴۱ الی ۴۲ | از حداقل تا حداکثر ۶ برابر حداقل | |||
۴۲ الی ۴۳ | از حداقل تا حداکثر ۵ برابر حداقل | |||
۴۳ الی ۴۴ | از حداقل تا حداکثر ۴ برابر حداقل | |||
۴۴ الی ۴۵ | از حداقل تا حداکثر ۳ برابر حداقل | |||
۴۵ سال و بیشتر | از حداقل تا حداکثر ۲ برابر حداقل | |||
نکته مهم اینکه اگر دستمزد انتخابی متقاضی بیشتر از حداقل دستمزد مصوب شورای عالی کار باشد، ضریب دستمزد انتخابی، نسبت به حداقل دستمزد مصوب شورای عالی کار در سالهای بعد، در نظر گرفته خواهد شد. به زبان سادهتر، هر سال با افزایش دستمزد وزارت کار، حق بیمه زنان خانه دار هم افزایش پیدا میکند. اگر فردی امسال دستمزدی معادل ۱.۵ برابر حداقل دستمزد را انتخاب کند، سالهای آینده هم باید ۱.۵ برابر حداقل دستمزد همان سال بیمهپردازی کند. با توجه به اینکه اغلب بانوان خانه دار منبع درآمد ثابتی ندارد، حتما با دقت کامل دستمزد اولیه را انتخاب کنید تا در سالهای آینده با مشکل مواجه نشوید. اگر هیچگونه درآمدی ندارید، حداقل دستمزد بهترین گزینه برای شما است.
نرخ حق بیمه زنان خانه دار تامین اجتماعی ۱۴۰۴
در جدول زیر مبلغ واریزی طرحهای بیمه زنان خانه دار در سال ۱۴۰۴ را مشاهده میکنید:
| حق بیمه زنانخانه دار در سال ۱۴۰۴ | |||
| نوع بیمه | تعهدات | مبلغ حق بیمه شش ماه اول سال (۳۱ روز) | مبلغ حق بیمه شش ماه دوم سال (۳۰ روز) |
| زنان خانه دار ۱۲ درصد | بازنشستگی | ۱٬۲۸۸٬۴۸۰ تومان | ۱٬۲۴۶٬۹۱۶ تومان |
| زنان خانه دار ۱۴ درصد | بازنشستگی و فوت | ۱٬۵۰۲٬۲۲۶ تومان | ۱٬۴۵۴٬۷۳۵ تومان |
| زنان خانه دار ۱۸ درصد | بازنشستگی، فوت و ازکارافتادگی | ۱٬۹۳۲٬۷۲۰ تومان | ۱٬۸۷۰٬۷۳۴ تومان |
در پاسخ به سوال کدام بیمه برای زنان خانه دار بهتر است؟ لازم است بدانید که نرخ ۱۲ درصد بهترین بیمه برای زنان خانهدار و دختران است. در تمامی این طرحها، علاوه بر سهم بیمهگزار، دولت هم ۲% سهم حق بیمه دارد که باید به تامین اجتماعی پرداخت کند.
زنانخانهدار در صورت نیاز میتوانند با پرداخت مبلغی حدود ۲۲۰ هزار تومان مازاد بر مبلغ حق بیمه، از پوشش درمان نیز برخوردار شوند. به علاوه، بانوان میتوانند همسر و فرزندان خود را هم تحت پوشش درمان قرار دهند و برای هر نفر، همان مبلغ ۲۲۰ هزار تومان را پرداخت کنند. در مورد نحوه پرداخت حق بیمه زنان خانه دار نیز میتوانید از طریق سایت تامین اجتماعی یا مراجعه حضوری به شعب این سازمان اقدام نمایید. توجه نمایید دریافت فیش بیمه زنان خانه دار فقط از طریق شعب تامین اجتماعی امکان پذیر است.
حداقل دستمزد روزانه در طرح بیمه زنان خانه دار به چه صورت است؟
حداقل دستمزد روزانه را وزارت کار و رفاه اجتماعی و تعاون مشخص میکنند. نرخ انتخابی سهم بیمه به خود فرد، بستگی دارد و از بین سه گزینه ۱۲، ۱۴ و ۱۸ انتخاب خواهد شد. سپس این دو عدد در تعداد روزهای یک ماه ضرب میشود و مبلغ پرداختی ماهانه، مشخص خواهد شد.
میزان حقوق بازنشستگی زنان خانه دار
شاید یکی از سوالات و ابهامات اصلی در خصوص میزان حقوق بازنشستگی زنان خانه دار و چگونگی محاسبه آنها باشد. خانمهایی که به ثبت نام بیمه تامین اجتماعی زنان خانهدار روی آوردهاند؛ ضمن استفاده از پوششهای بیمهای، به سرمایه گذاری و دریافت حقوق و مستمری پس از پایان بازنشستگی خود، امید دارند. اما توجه داشته باشید که مبلغ واریزی بیمه زنان خانه دار تامین اجتماعی و سال های بیمه پردازی تاثیر مستقیمی در میزان حقوق دریافتی در زمان بازنشستگی دارند.
توجه کنید که نرخ بیمه زنان خانه دار تاثیری در حقوق بازنشستگی ندارد؛ این سه طرح تنها در پوششها با یکدیگر متفاوت هستند. به عنوان مثال اگر فردی ۳۰ سال بیمه زنان خانه دار ۱۲ درصد با حداقل دستمزد پرداخت کند، مستمری ایشان با فردی که ۳۰ سال بیمه ۱۸% زنان خانه دار با حداقل دستمزد واریز کرده است، یکسان است.
در حال حاضر حداقل دستمزد بیمه زنان خانه دار برای افراد دارای ۲۰ تا ۳۰ سال سابقه معادل ۱۰ میلیون و ۳۹۰ هزار تومان است که مزایا هم به آن اضافه میشود. میزان مزایای هر فرد با دیگری متفاوت است اما غالبا همه افراد حداقل ۳ میلیون و ۶۰۰ هزار تومان دریافت میکنند.
بیمه زنان خانه دار چند ساله است؟ شرایط بازنشستگی و دریافت مستمری
سن بازنشستگی بیمه زنان خانه دار تامین اجتماعی چقدر است؟ زنان خانهدار میتوانند در پایان ۵۵ سالگی بازنشسته شوند. البته اگر پیش از رسیدن به این سن ۳۰ سال سابقه آنها تکمیل شود، شرایط بازنشستگی را احراز میکنند. زنان خانهدار دارای حداقل ۲۰ سال سابقه پرداخت حق بیمه، میتوانند پس از عبور از سن ۵۵ سالگی، با حداقل حقوق وزارت کار بازنشسته شوند و از تامین اجتماعی مستمری دریافت نمایند. بنابراین بیمه تامین اجتماعی زنان خانه دار، میتواند در زمان بازنشستگی یک سرمایه خوب و مطمئن به شمار آید.
نکاتی که در مورد شرایط بازنشستگی زنان در طرح بیمه زنان خانهدار باید بدانید:
- خانم هایی که دارای ۳۰ سال سابقه هستند، بدون شرط سنی بازنشسته میشوند.
- خانم هایی که ۵۵ سال سن دارند و دارای حداقل ۲۰ سال سابقه هستند، حداقل حقوق را در دوران بازنشستگی دریافت میکنند. در واقع حقوق بازنشستگی بیمه زنان خانه دار برای افرادی که بین ۲۰ الی ۳۰ سال سابقه پرداخت حق بیمه دارند، معادل ۳۰ روز حداقل دستمزد سال جاری است.
- در صورت بهرهمندی از شرایط جانبازی، خانمهای دارای ۲۰ سال سابقه میتوانند بازنشست شوند.
- بانوان معلول میتوانند با حداقل ۲۰ سال سابقه و ۴۵ سال سن بازنشسته شوند.
- خانمهای دارای ۵۵ سال سن و سابقه پرداخت بیمه بین ۱۰ الی ۲۰ سال، میتوانند درخواست بازنشستگی کنند. اما مستمری این اشخاص به میزان سنوات پرداخت حق بیمه است. یعنی اگر فردی ۱۵ سال سابقه بیمه داشته باشد، به میزان ۱۵ روز حقوق دریافت میکند.
- خانمهای دارای ۵۵ سال سن، با سابقه زیر ده سال، میتوانند با پرداخت حق بیمه سالهای باقیمانده تا ۱۰ سال، امکان بازنشستگی با ۱۰ روز حقوق را برای خود فراهم کنند. در این شرایط، میزان حقوق بازنشستگی بیمه زنان خانه دار، از حداقل حقوق مصوب شورای عالی کمتر است و امکان افزایش آن هم وجود ندارد. (توجه کنید که امکان خرید سابقه بیمه زنان خانه دار، فقط برای افرادی فراهم است که مجموع سوابق تامین اجتماعی آنها کمتر از ۱۰ سال است.)
تنها دو نوع بیمه تامین اجتماعی شرایط بازنشستگی بهتری نسبت به بیمه خویش فرما زنان خانه دار دارند. مورد اول بیمه اجباری است؛ در این طرح، بانوان فعال در کارگاههای مشمول قانون کار میتوانند با ۴۲ سال سن و ۲۰ سال سابقه بازنشسته شوند. مورد دوم، مربوط با بانوان مشغول سختی کار است؛ تامین اجتماعی امکان بازنشستگی بانوان با ۲۰ سال سابقه متوالی یا ۲۵ سال سابقه ناپیوسته در مشاغل سخت و زیان آور را فراهم کرده است.
شرایط حقوق بازنشستگی برای زنان خانه دار
باید به این نکته توجه داشته باشید، که میزان حق بیمه زنان خانه دار و حقوق بازنشستگی هر یک از آنها، به یک میزان نیست و به شرایط مختلف بستگی دارد. اصلی ترین مسئله در این راستا درصد حق بیمه پرداختی در حین قرارداد است، که به صورت ۱۲، ۱۴ و ۱۸ درصد میباشد و به همین دلیل میزان حقوق بازنشستگی بیمه زنان خانه دار بسته به شرایط زیر متفاوت خواهد بود:
- اگر بیمه شدهای با حق بیمه درصد ۱۲ درصد پیش از بازنشستگی فوت کند؛ مستمری به خانواده وی پرداخت نمیشود؛ برعکس، در صورتی که پس از بازنشستگی فوت نماید، خانواده وی میتوانند از مستمری بیمه شده فوت شده، استفاده کنند.
- بیمهگزاری که حق بیمه ۱۴ درصد را پرداخت کرده باشد؛ برخلاف مورد بالا هیچ فرقی نمیکند که پیش از بازنشستگی یا پس از آن فوت کرده باشد. در هر صورت مستمری به خانواده وی تعلق میگیرد. .
- خانواده فرد بیمه شدهای که وی حق بیمه ۱۸ درصد را انتخاب کرده باشد؛ نیز در هر صورت یعنی در صورت فوت قبل و بعد از بازنشستگی فرد بیمه شده، میتوانند مستمری را دریافت نمایند. افزون بر این مورد فرد بیمه شدهای که حق بیمه ۱۸ درصدی را پرداخت کرده است؛ میتواند از پوشش از کارافتادگی و خدمات درمانی نیز بهره مند شود.
چگونه بیمه زنان خانه دار تهیه کنیم؟
اگر مایل به تهیه بیمه زنان خانه دار هستید، برای ورود و ثبت اطلاعات به صفحه استعلام و خرید بیمه زنان خانه دار وارد شوید. در اسرع وقت، کارشناسان بیمه دات کام با شما تماس گرفته و مراحل ثبت نام شما در این بیمه انجام خواهد شد.
نحوه ثبت نام بیمه زنان خانه دار در سامانه تامین اجتماعی
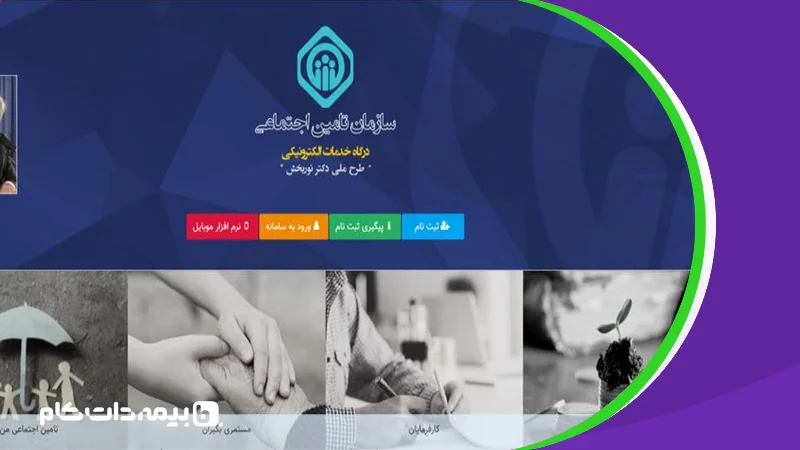
اگر خانم خانهدار هستید یا مدت زمانی مشغول به کار بوده و حتی سابقه پرداخت حق بیمه هم دارید، میتوانید به دو صورت حضوری و مراجعه به کارگزاریهای تامین اجتماعی یا از طریق اینترنت و سایت تامین اجتماعی برای ثبت نام اقدام کنید. مراحل ثبت نام در طرح زنان خانه دار به شرح زیر است:
- ابتدا به سامانه https://eservices.tamin.ir وارد شوید و از منوی بالا، «بیمه شدگان» را انتخاب کنید. سپس به بخش بیمه شدگان خاص وارد شوید و بعد روی انعقاد قرارداد زنان خانه دار و دختران کلیک کنید.
- در این مرحله به پنل ورودی سایت سازمان تامین اجتماعی هدایت میشوید. اگر از قبل حساب کاربری دارید، نام کاربری و رمز عبور خود را وارد کنید و در غیر این صورت، باید ابتدا در این سامانه نامنویسی نمایید و یک حساب کاربری بسازید.
- بعد از ورود به حساب کاربری خود، اطلاعات متقاضی به شما نمایش داده میشود. باید تیک موافقت نامه را علامت بزنید و وارد مرحله بعد شوید.
- سپس در صفحه جدید، باید صحت اطلاعات را تایید و با توجه به اینکه شخصا برای انعقاد قرار اقدام میکنید یا به وسیله قیم خود، یکی از دو گزینه موجود را انتخاب کنید.
- در صفحه جدید، شعبه تامین اجتماعی خود را مشخص و مبلغ حق بیمه را تعیین کنید. سپس گزینه محاسبه را انتخاب نمایید.
- در نهایت با طی کردن مراحل گفته شده به طور کامل، شما در طرح بیمه زنان خانه دار عضو شده و میتوانید از خدمات آن بهره ببرید.
لازم به ذکر است که مراحل ثبت نام را باید با دقت و به طور کامل انجام دهید.
آموزش تصویری پرداخت حق بیمه زنان خانه دار با گوشی
یکی از شرایط بیمه خانه داری، پرداخت به موقع حق بیمه است. اولین حق بیمه زنان خانه دار باید ظرف مدت ۳۰ روز پس از ثبتنام واریز شود. بعد از پرداخت حق بیمه ماه اول، بانوان برای پرداخت حق بیمه هر ماه، ۳ ماه فرصت دارند.
جهت پرداخت حق بیمه زنان خانه دار مراحل زیر را به ترتیب انجام دهید:
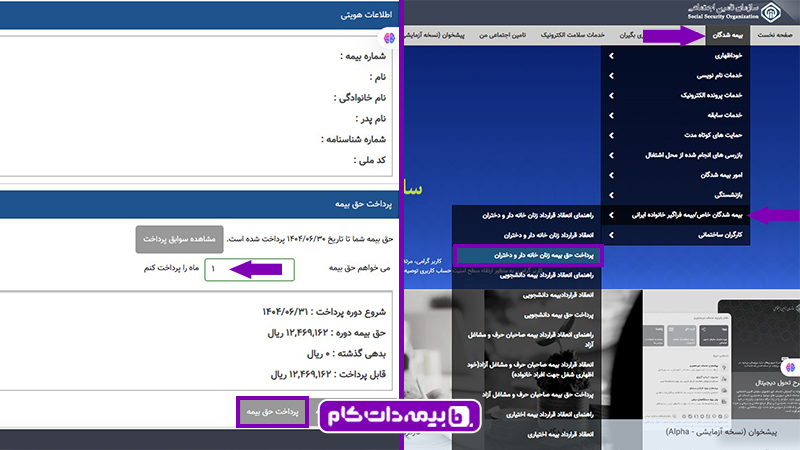
- از طریق لینک account.tamin.ir/auth/login، با وارد کردن نام کاربری و رمز عبور، وارد سامانه تامین اجتماعی شوید.
- از طریق منو (سه خط افقی بالا سمت راست)، در بخش «بیمه شدگان»، از قسمت «بیمه شدگان خاص / بیمه فراگیر خانواده ایرانی»، روی گزینه «پرداخت حق بیمه زنان خانه دار و دختران» کلیک کنید.
- در قسمت «پرداخت حق بیمه»، تعداد ماههایی که قصد پرداخت حق بیمه آن را دارید، وارد کنید و دکمه «پرداخت حق بیمه» کلیک کنید تا به درگاه بانک منتقل شوید.
مدارک لازم برای تهیه بیمه تامین اجتماعی زنان خانه دار
مدارک لازم برای تهیه بیمه زنان خانه دار تامین اجتماعی به شرح زیر است:
- شناسنامه و کپی از تمامی صفحات آن
- کارت ملی و کپی از آن
- یک قطعه عکس سه در چهار
- پر کردن فرم مربوط به بیمه زنان خانه دار
پس از تهیه مدارک و مراجعه به یکی از کارگزاریهای مجاز بیمهتامین اجتماعی در شهر محل سکونت خود یا سایت تامین اجتماعی، میتوانید نسبت به ثبت نام بیمه زنان خانه دار اقدام نمایید. البته بیمه دات کام فرآیند ثبت نام را برای شما راحتتر میکند.
سپس میتوانید، درخواست دفترچه بیمه را با انتخاب گزینه درمان ثبت کنید. در صورتی که سابقه بیمه داشته باشید؛ باید حتما مدت زمان سوابق قبلی خود را به کارگزاری اطلاع دهید. با انجام این فرآیند و انتخاب نوع درصد بیمه به صورت ۱۲، ۱۴ یا ۱۸ درصد و آگاهی از مزایای هر یک از آنها، فرآیند ثبت نام و تهیه بیمه تامین اجتماعی زنان خانه دار را به پیش ببرید.
مزایای بیمه زنان خانهدار
با ثبت نام در طرح بیمه زنان خانه دار، خانمهای خانهدار میتوانند از امتیازهای زیر برخوردار شوند:
- بیمه از کار افتادگی
- فوت پیش از بازنشستگی و پس از آن (البته در صورتی که در قرارداد این مسئله قید شده باشد)
- بهره مندی از حقوق بازنشستگی پس از پایان مدت زمان قرارداد
- استفاده از دفترچه درمانی (در صورت واریز کردن حق سرانه درمان)
البته به خاطر داشته باشید که خانمهای خانهدار نمیتوانند، از تعهدات کوتاه مدتی همچون کمک هزینه ازدواج، هزینه روزهای بیماری و ایام بارداری با وجود ثبت نام بیمه تامین اجتماعی استفاده کنند. ولی از سایر امتیازها می توانند، بهرهمند گردند.
معایب بیمه زنان خانه دار
با تمامی مزایایی که برای بیمه زنان خانه مطرح شد، اما به هر حال، معایبی هم برای آن وجود دارد. بهتر است که قبل از تهیه بیمه زنان خانه دار به موارد زیر توجه کنید:
- از آنجا که زن خانه دار فعالیت اقتصادی ندارد و همسر وی هم ممکن است که درآمد بالایی نداشته باشد، پرداخت حق بیمه ممکن است که برای این دسته از افراد امکانپذیر نباشد.
- مبلغ حق بیمه پرداختی بدون بازگشت بوده و امکان دریافت وام یا باز خرید آن وجود ندارد.
- مبلغ و مستمری پرداختی، بعد از فوت به بازماندگان کم است و بر اساس قانون انحصار وراثت، مقدار این مبلغ تعیین خواهد شد.
- شرایط سنی تعیین شده، ممکن است که برای همه زنان خانه دار در نقاط مختلف کشور مناسب نباشد. در حقیقت شرایط سنی برای شرکت در طرح بیمه زنان خانه دار انعطافپذیری زیادی ندارد. بیشتر زنان خانه دار در حال حاضر بالای ۵۵ سال سن دارند. البته امکان بیمه شدن این افراد وجود دارد، اما شرایط آن بسیار خاص است.
- در خصوص مواردی مانند بارداری، بیماری و حوادث، مبلغی به عنوان تعهد پرداخت نخواهد شد.
چند نکته مهم در خصوص بیمه زنان خانه دار
- این بیمه نوعی خاطرجمعی برای زنان است تا در دوران پیری و ازکارافتادگی از حمایت و پشتوانهای برخوردار باشند. خرید این بیمه برای تمامی زنان، حتی آنهایی که درآمد همسرشان هم خوب است، توصیه میشود.
- بانوان و دخترانی که تحت پوشش بیمه همسر و پدر خود هستند، فقط میتوانند از جنبه درمانی بیمه استفاده کنند و سوابقی برایشان در نظر گرفته نخواهد شد. در صورتی که با بیمه زنان خانه دار میتوانند، برای خود سابقهای به منظور بازنشستگی در نظر بگیرند.
- بانوان در صورتی که از مستمری بازماندگان (همسر فوت شده) استفاده میکنند، امکان خرید بیمه زنان خانه دار را هم دارند. همچنین میتوانند، هم از مستمری بازماندگان (پدر یا همسر) و هم از مستمری بازنشستگی به صورت همزمان بهره ببرند.
- بانوان میتوانند فرزاندان خود را برای استفاده از خدمات درمانی تحت پوشش قرار دهند. همسر آنها در صورتی که تحت پوشش بیمه تامین اجتماعی نباشد، دارای شرایطی مانند از کار افتادگی و بیش از ۶۰ سال سن باشد، میتواند تحت پوشش بیمه زن قرار بگیرد. البته باید تحت تکلف زن باشد.
- بانوان میتوانند پدر و مادر خود را با شرایط خاصی تحت پوشش بیمه قرار دهند. حداقل سن برای پدر ۶۰ و برای مادر ۵۵ سال است. کمیسیون پزشکی قانون تامین اجتماعی باید موضوع ازکارافتادگی آنها را تایید کند، همچنین نباید مستمری بازنشستگی از جایی دریافت کرده باشند.
- بیمه زنان خانه دار نوعی پشتوانه بانوان است تا در صورتی که با مشکلاتی از جمله ازکارافتادگی مواجه شدند و درآمدی نداشتند، بتوانند از مستمری خود استفاده کنند.
- بانوان میتوانند به صورت همزمان تحت پوشش بیمه پدر یا همسر خود نیز باشند. البته در این حالت، دیگر نیازی به پرداخت مبلغ اضافهتر بابت پوشش درمانی در بیمه زنان خانه دار نیست.
- زمان پرداخت بیمه زنان خانه دار جزو سوابق بیمه حساب میشود. حتی اگر بانویی بعدها در جایی مشغول شود، تمامی پرداختیهای حق بیمه با هم محاسبه خواهند شد و نیازی به انجام کاری برای انتقال نیست. همچنین امکان انتقال سوابق بیمه زنان خانه دار به دیگر بیمهها از جمله بیمه خدمات درمانی و بیمه نیروهای مسلح وجود دارد.
- بیمه زنان خانه دار مشمول غرامت ایام بیماری و بارداری نیست.
- بیمه زنان خانه دار مشمول پرداخت هزینه اروتز و پروتز نیست.
- خرید سابقه در بیمه زنان خانه دار امکان پذیر نمی باشد.
- در صورتی که پوشش درمان گرفته باشید، میتوانید از بیمه تامین اجتماعی برای جبران هزینههای درمانی و آن هم طبق تعرفه و با کسر فرانشیز استفاده کنید.
- در صورتی که حق بیمه چند ماه به هر دلیلی پرداخت نشود، امکان پرداخت ماههای گذشته وجود نخواهد داشت.
- امکان باز پس گرفتن حق بیمه پرداخت شده وجود ندارد. در صورت شروع تا زمان بازنشستگی، پرداخت حق بیمه را ادامه دهید.
- اگر بانویی در شرکتی مشغول به کار باشد و تحت پوشش بیمه اجباری قرار بگیرد، دیگر امکان پرداخت حق بیمه زنان خانه دار برای او وجود ندارد.
- امکان تغییر نرخ حق بیمه (۱۸ درصد به ۱۲ درصد یا بالعکس) بعد از اتمام قرارداد، وجود دارد.
- حق بیمه زنان خانه دار درصدی از حقوق و دستمزد مصوب شورای عالی کار است. با افزایش مبلغ دستمزد، حق بیمه هم بیشتر خواهد شد.
- نحوه محاسبه مستمری بیمه زنان خانه دار با دیگر بیمههای تامین اجتماعی یکسان است.
- اگر بانویی در شرکتی به صورت پاره وقت حضور دارد و فقط برای همان چند ساعت برای او بیمه حساب میشود، امکان جبران کسری با بیمه زنان خانه دار وجود ندارد. در این حالت، باید بیمه اختیاری شود. مقاله تفاوت بیمه اختیاری و اجباری را مطالعه کنید. همچنین امکان دریافت دو بیمه اجباری و زنان خانه دار به صوررت همزمان با هم وجود ندارد.
- بانوان ایرانی مقیم خارج از کشور هم میتوانند از این بیمه استفاده کنند.
- در صورت فوت شخص، به بازماندگان او بر اساس شرایط بیمه نامه، مستمری پرداخت خواهد شد.
- دختران زیر ۱۸ سال در صورت دریافت حکم رشد، امکان گرفتن بیمه زنان خانه دار را خواهند داشت.
- مبلغ پرداختی قابل استرداد نیست؛ اما تمامی سوابق برای فرد در تامین اجتماعی ثبت خواهد شد.
طرح بیمه زنان خانهدار
در مقاله بیمه زنان خانه دار سعی کردیم به کلیات این بیمه مفید برای تمام خانمهای خانهدار بپردازیم تا شما به راحتی بتوانید این بیمه را به راحتی از سازمان تامین اجتماعی تهیه نمایید. بیمه زنان خانه دار یک امکان مناسب برای بانوانی است که در خارج از منزل اشتغال ندارند. کسب آگاهی برای بهره مندی از خدمات سازمان تامین اجتماعی و سایر بیمهها یکی از اهداف این مقاله است. با توجه به هدف ارتقای فرهنگ بیمه، کارشناسان بیمه دات کام، به شما در انتخاب یک طرح مناسب کمک میکنند. بنابراین در صورتی که در مورد بیمه زنان خانه دار سوال یا ایهامی داشتید، حتما از قسمت نظرات همین مقاله با ما در ارتباط باشید یا با کارشناسان ما در واحد پشتیبانی تماس بگیرید.
به ازای پرداخت حق بیمه زنان خانه دار، سابقه آن برای شما لحاظ میشود و نیازی به عمل انتقال نیست.
خیر. شما می توانید فقط یک بیمه برای خود پرداخت کنید. امکان ایجاد سابقه از دو جا وجود ندارد.
خیر، آن بیمه جنبه درمانی داشته و سابقه ای برای شما در نظر گرفته نشده است.
خیر؛ بیمه زنان خانه دار و دختران در واقع همان بیمه مشاغل آزاد است که نام متفاوتی برای آن در نظر گرفته شده است. در نتیجه، حقوق بازنشستگی هر دو بیمه یکسان است.
حقوق بازنشستگی زنان خانهدار تامین اجتماعی با توجه به درصد حق بیمه واریزی و سالهای بیمه پردازی متفاوت است.
با پرداخت ۲۰ سال حق بیمه، زنان خانهدار میتوانند بازنشسته شوند.
برای تهیه بیمه زنان خانه دار به سایت تامین اجتماعی یا شعب این سازمان مراجعه نمایید.
سوابق بیمه زنان خانه دار را می توانید از سایت تامین اجتماعی مشاهده نمایید.